

Market Monitor: Luxus an der Börse unter Druck –
Aber nicht überall aus denselben Gründen
LVMH, Hermès und Kering verlieren seit Jahresbeginn massiv an der Börse. Operativ entwickelt sich der Luxusmarkt jedoch zunehmend auseinander. Während das Modegeschäft schwächelt, zeigt sich der Schmuck- und Uhrenbereich erstaunlich resilient.
Der Auslöser war zunächst LVMH. Anfang September geriet die Aktie des französischen Luxuskonzerns erneut unter Druck, nachdem HSBC die Empfehlung von „Buy“ auf „Hold“ zurücknahm und das Kursziel von 600 auf 490 Euro senkte. Wenige Tage zuvor waren bereits mehrere europäische Luxuswerte gefallen. Der STOXX Europe Luxury 10 erreichte Anfang September den niedrigsten Stand seit knapp drei Monaten und lag zu diesem Zeitpunkt rund 19 Prozent unter dem Jahresbeginn.
Auf den ersten Blick sieht das nach einem allgemeinen Luxussog aus. Doch genau hier wird es interessant: An der Börse werden die Unternehmen in Korrekturphasen teilweise gemeinsam verkauft – operativ entwickeln sie sich längst nicht mehr im Gleichschritt.
LVMH: Die Mode bleibt der entscheidende Punkt
Bei LVMH richtet sich der Blick vor allem auf Fashion & Leather Goods. HSBC begründet seine Zurückhaltung mit einer langsameren Erholung im sogenannten „Soft Luxury“ – also Mode, Lederwaren und Schuhe. Insbesondere bei Dior komme die erwartete Belebung langsamer als erhofft.
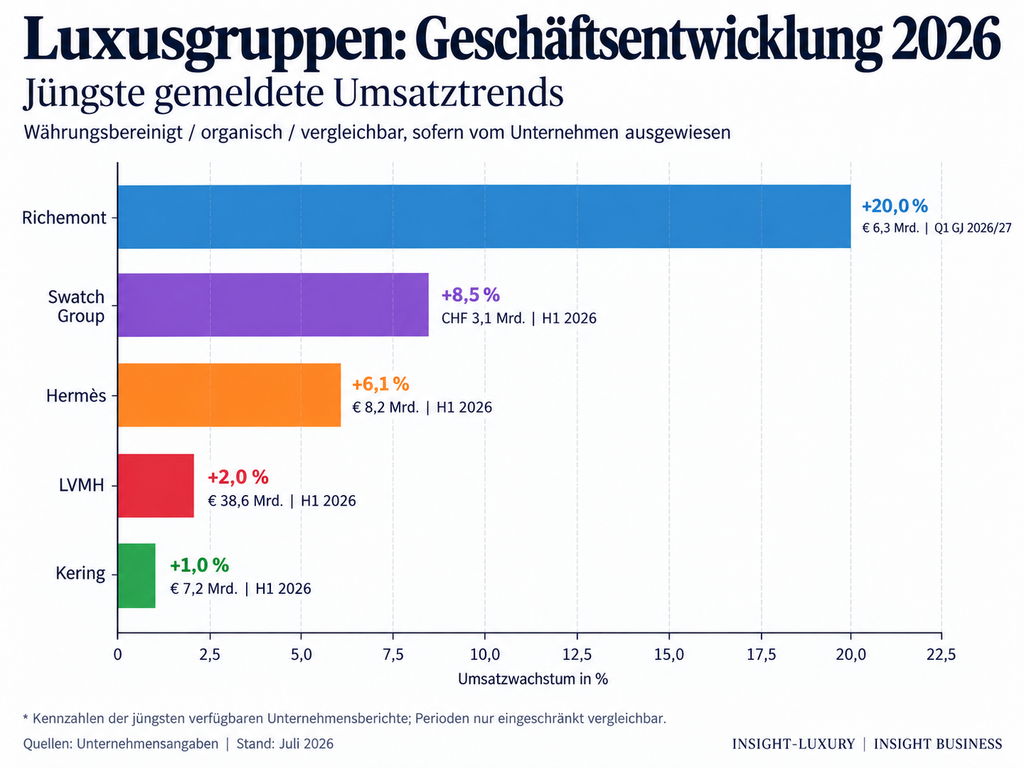
Das ist für LVMH besonders relevant, weil diese Sparte nicht nur für einen großen Teil des Umsatzes, sondern für einen noch größeren Anteil des operativen Ergebnisses steht. Die jüngsten Zahlen unterstreichen das Problem: Mit einem währungsbereinigten Umsatzwachstum von gerade einmal +2,0 % im ersten Halbjahr (auf 38,6 Mrd. Euro) stagniert das Geschäft nahezu.
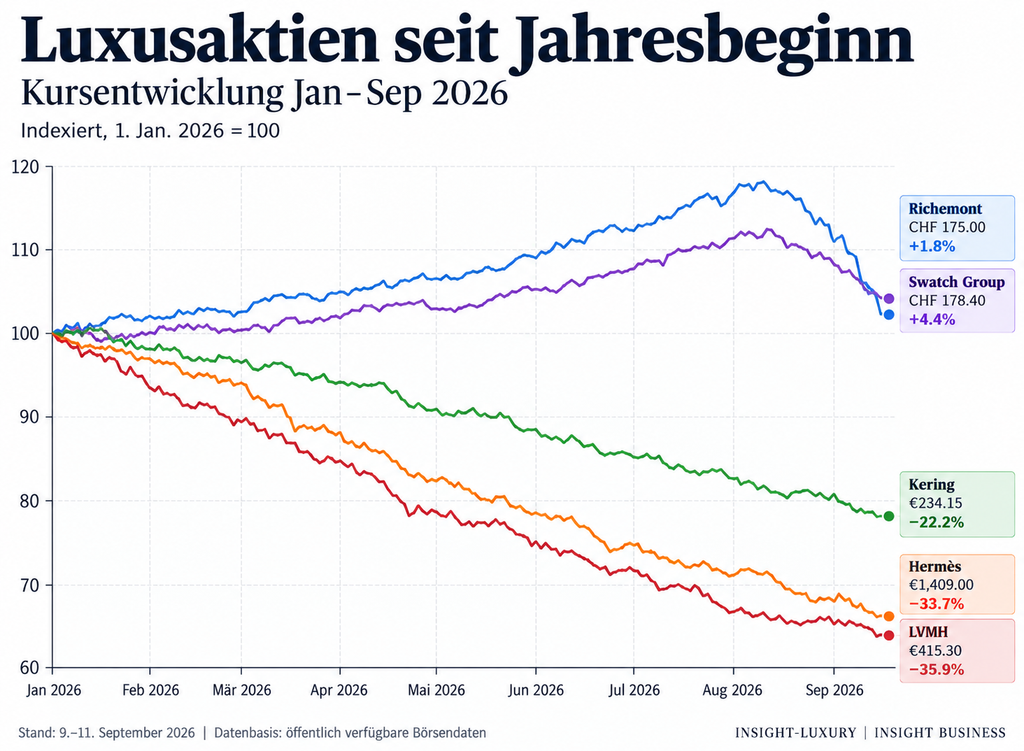
Die Quittung folgt an der Börse: Seit Jahresbeginn ist die LVMH-Aktie um dramatische 35,9 % eingebrochen. Der Markt reagiert damit weniger auf einen plötzlichen Einbruch als auf eine Frage, die den Sektor seit Monaten beschäftigt: Wie viel weiteres Wachstum lässt sich über Preissteigerungen und Expansion noch erzeugen, wenn gerade der aspirational konsumierende Kunde vorsichtiger wird?
Richemont: Relative Stärke statt echtem Kurssturz
Bei Richemont sieht die Ausgangslage völlig anders aus als bei der strauchelnden Mode-Konkurrenz.
Zwar korrigierte die Aktie im Zuge der allgemeinen Branchennervosität Anfang September spürbar – am 9. September schloss das Papier in Zürich bei 175,10 Franken. Doch der Blick auf das Gesamtjahr offenbart die fundamentale Entkopplung vom Rest des Sektors: Während die Modegiganten zweistellig im Minus notieren, hält sich die Richemont-Aktie seit Jahresbeginn mit einem leichten Plus von 1,8 % in der Gewinnzone.
HSBC hält seine Kaufempfehlung für den Konzern daher ausdrücklich aufrecht und verweist auf die Dynamik von „Hard Luxury“. Schmuck wird stärker über Dauerhaftigkeit und bleibenden Wert wahrgenommen. Zudem ist Richemont weniger stark vom vorsichtigen, aspirationalen Luxuskunden abhängig.
Diese operative Resilienz untermauern die jüngsten Geschäftszahlen eindrucksvoll: Mit einem währungsbereinigten Umsatzwachstum von satten 20,0 % (auf 6,3 Mrd. Euro) lässt Richemont die Konkurrenz im aktuellen Zyklus meilenweit hinter sich. Der temporäre Kursdruck im September war deshalb kein Spiegelbild des eigenen Geschäftsmodells, sondern vielmehr dem insgesamt schwächeren Börsenumfeld geschuldet. Am 9. September verlor etwa der gesamte STOXX 600 rund 1,4 Prozent, nachdem steigende Ölpreise und höhere Anleiherenditen die Märkte belasteten.
Hermès zeigt die Kehrseite hoher Erwartungen
Auch Hermès passt nicht in eine einfache Gewinner-Verlierer-Logik, bildet aber das genaue Gegenteil zu Richemont: Hier trifft ein solides operatives Wachstum auf einen brutalen Absturz an der Börse.
Obwohl das Unternehmen weiterhin über außergewöhnliche Preismacht verfügt, ist die Aktie seit Jahresbeginn um heftige 33,7 % eingebrochen. Damit hat Hermès fast genauso viel an Wert verloren wie das kriselnde Schlusslicht LVMH. Die Ursache für diese Diskrepanz liegt im veränderten Wachstumstempo: Mit einem Umsatzplus von währungsbereinigt 6,1 % im ersten Halbjahr wächst Hermès zwar ordentlich, für die ehemals extrem hohe Bewertung der Aktie reicht diese Dynamik den Anlegern jedoch schlicht nicht mehr aus.
Folgerichtig senkte HSBC Anfang September das Kursziel für Hermès von 1.870 auf 1.650 Euro. Das zeigt: Selbst das exklusivste Geschäftsmodell schützt eine Aktie nicht vor drastischen Korrekturen, wenn das Wachstum hinter den hochgesteckten Erwartungen zurückbleibt und die Bewertung folglich schrumpft.
Kering: Turnaround statt Normalbetrieb
Bei Kering wiederum liegt das Problem stärker im Unternehmen selbst als am makroökonomischen Umfeld.
Gucci befindet sich seit längerem in einer Phase der schwierigen Neupositionierung. HSBC senkte auch hier das Kursziel – von 340 auf 305 Euro. Mit einem Umsatzwachstum von lediglich +1,0 % im ersten Halbjahr (auf 7,2 Mrd. Euro) bildet Kering das operative Schlusslicht der großen Gruppen.
An der Börse schlägt sich das in einem Minus von 22,2 % seit Jahresbeginn nieder. Kering gehört damit weniger in die Kategorie einer allgemeinen Luxuskrise als in die eines Konzerns, der zusätzlich einen tiefgreifenden, eigenen Turnaround bewältigen muss. Das macht den Unterschied zu Richemont besonders deutlich: Beide Aktien können an einem schwachen Börsentag fallen – die Ursachen hinter der Bewertung ihrer Geschäftsmodelle sind jedoch völlig verschieden.
Auch bei Uhren ist das Bild erstaunlich robust
Selbst innerhalb des Hard-Luxury-Segments ist Vorsicht mit einfachen Krisen-Kategorien geboten. Das zeigt der Blick auf die Spezialisten.
Die Swatch Group meldete für das erste Halbjahr währungsbereinigt stark steigende Verkäufe von +8,5 % (auf 3,1 Mrd. CHF) sowie deutliche Marktanteilsgewinne. Nach Angaben des Konzerns legte das Geschäft über alle Preissegmente und Kontinente hinweg zu; die Dynamik habe sich im Mai und Juni beschleunigt und im Juli fortgesetzt.
Dieses operative Fundament honoriert auch der Markt: Die Swatch-Aktie trotzt dem Sektortrend und notiert seit Jahresbeginn mit +4,4 % im Plus. Damit lässt sich auch der Uhrenmarkt nicht einfach in ein negatives Gesamtbild drängen. Markenstärke, Produktneuheiten und eine breite Distribution spielen jeweils eine eigene, stabilisierende Rolle.
Ein Sektor – immer weniger eine gemeinsame Geschichte
Die aktuellen Kursbewegungen zeigen zwar, wie schnell Luxusunternehmen an der Börse kurzfristig gemeinsam in Sippenhaft geraten können. Steigende Zinsen, geopolitische Unsicherheit oder Analystenstudien treffen am selben Tag häufig den ganzen Sektor.
Operativ läuft der Markt jedoch unaufhaltsam auseinander. Mode und Lederwaren kämpfen spürbar mit nachlassender Dynamik und der Kaufzurückhaltung des Mittelbaus. Schmuck und starke Uhrenmarken zeigen sich bislang fundamental robuster.
Damit verändert sich auch die Frage, die man dem Luxusmarkt stellen muss. Es geht weniger darum, ob Luxus pauschal wächst oder fällt. Entscheidend wird zunehmend: Welche Marken können ihre Preise, Begehrlichkeit und Nachfrage auch in einem schwierigeren Umfeld verteidigen – und welche waren zu stark vom außergewöhnlichen Boom der vergangenen Jahre abhängig? Der September liefert darauf noch keine endgültige Antwort. Aber die Unterschiede werden in den Depots der Anleger bereits glasklar sichtbar.


