Deutschlands Wirtschaft hofft – die Verbraucher zögern
INSIGHT BUSINESS | European Consumer Monitor 01
Die deutsche Wirtschaft sendet vorsichtig positive Signale. Doch im Einzelhandel ist von einer Erholung bislang wenig zu spüren. Ein Vergleich mit vier europäischen Märkten zeigt, dass sich Konsum und Verbraucherstimmung andernorts teilweise robuster entwickeln. Was bedeutet das für die Uhren- und Schmuckbranche?
Die wirtschaftliche Lage in Deutschland bleibt angespannt. Schwacher Konsum, hohe Kosten und zurückhaltende Investitionen belasten weiterhin zahlreiche Unternehmen. Umso bemerkenswerter ist ein Signal aus München: Der am 26. Oktober 2026 veröffentlichte ifo-Geschäftsklimaindex ist zum sechsten Mal in Folge gestiegen, wenn auch nur leicht – von 89,9 auf 90,2 Punkte.
Wie passt das zusammen? Der zunehmende Optimismus bedeutet nicht, dass die wirtschaftlichen Probleme bereits überwunden wären. Vielmehr erwarten die Unternehmen für die kommenden Monate eine Verbesserung, während sie ihre aktuelle Geschäftslage insgesamt sogar etwas schlechter beurteilen. Die Hoffnung richtet sich also stärker auf die Zukunft als auf die Gegenwart.
Besonders im verarbeitenden Gewerbe hellte sich die Stimmung auf. Dort verbesserten sich sowohl die Beurteilung der aktuellen Lage als auch die Erwartungen deutlich. Gestiegene Neuaufträge lassen die Unternehmen wieder mit einer höheren Produktion rechnen.
Im Handel sieht es anders aus. Hier stagnierte das Geschäftsklima. Die Händler beurteilten ihre aktuelle Lage schlechter als im September, lediglich die Erwartungen verbesserten sich auch hier leicht. Dabei entwickelte sich der Großhandel günstiger als der Einzelhandel.
Eine mögliche Erholung der Industrie bedeutet noch keine Belebung des privaten Konsums. Wie schwierig die Situation für den deutschen Einzelhandel weiterhin ist, zeigt der Vergleich mit anderen europäischen Ländern.
Europas Einzelhandel im Vergleich
Die jüngsten Eurostat-Daten zeigen deutliche Unterschiede zwischen fünf europäischen Märkten.
Im August 2026 lag der reale, also preisbereinigte Umsatz des deutschen Nichtlebensmitteleinzelhandels um 0,8 Prozent unter dem Vorjahresmonat. Frankreich verzeichnete dagegen ein Plus von 2,8 Prozent, Polen erreichte 3,3 Prozent und Spanien 2,6 Prozent. In Italien stagnierte die Entwicklung mit einem leichten Zuwachs von 0,3 Prozent nahezu.

Veränderung August 2026 gegenüber August 2025. Einzelhandel ohne Lebensmittel, Getränke und Tabak. Quelle: Eurostat.
Im August bildete Deutschland innerhalb der fünf untersuchten Märkte das Schlusslicht. Ob sich daraus eine längerfristige Entwicklung ableiten lässt, werden die kommenden Monate zeigen.
Bemerkenswert ist, dass die nominalen Umsätze in Deutschland gleichzeitig um 3,5 Prozent stiegen. Die realen Umsatzindizes berücksichtigen bereits die Preisentwicklung und bilden damit näherungsweise die Veränderung des Absatzvolumens ab. Höhere Umsätze bedeuten folglich nicht zwangsläufig, dass auch mehr Waren verkauft wurden.
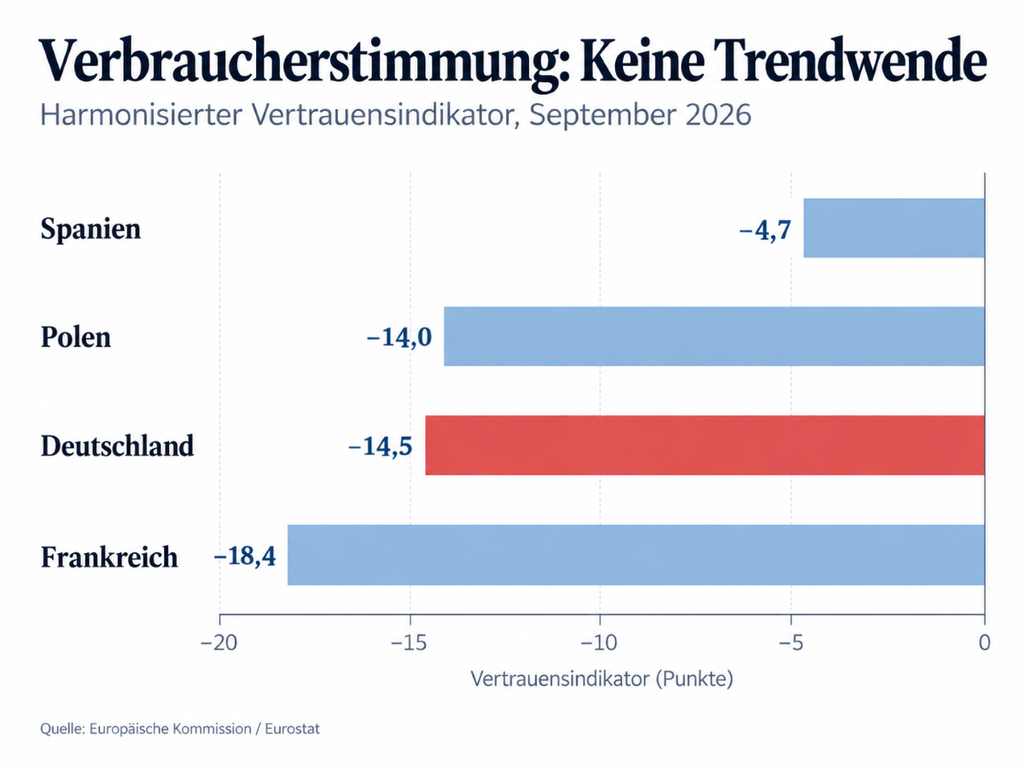
Verbraucherstimmung: Keine Trendwende
Auch die Verbraucherstimmung spricht bislang nicht für eine nachhaltige Erholung der privaten Nachfrage.
Nach den harmonisierten Erhebungen der Europäischen Kommission lag der deutsche Vertrauensindikator im September bei −14,5 Punkten und damit 5,3 Punkte unter dem Vorjahreswert.
Spanien zeigte mit −4,7 Punkten eine vergleichsweise bessere Stimmung, obwohl auch dort die Erwartungen nachgelassen haben. Frankreich verzeichnete mit −18,4 Punkten zwar ein niedrigeres Vertrauensniveau als Deutschland, konnte sich gegenüber dem Vorjahr jedoch leicht verbessern. In Polen verschlechterte sich der Indikator auf −14,0 Punkte.
Verbraucherstimmung und tatsächliche Einzelhandelsentwicklung verlaufen damit nicht zwangsläufig parallel. Wie stark sich die Unsicherheit auf das Kaufverhalten auswirkt und welche Produktgruppen besonders betroffen sind, lässt sich aus diesen Indikatoren allein nicht ablesen.
Der Edelmetall-Effekt bei Schmuck
Für die Uhren- und Schmuckbranche ist diese Entwicklung von besonderem Interesse. Allerdings bilden die europäischen Einzelhandelsindizes den allgemeinen Nichtlebensmitteleinzelhandel ab, nicht ausschließlich den Verkauf von Uhren und Schmuck.
Hinzu kommt der branchenspezifischer Effekt, den wir ja schon kennen: Die außergewöhnlichen Preissteigerungen bei Gold und Silber verändern die Aussagekraft nominaler Umsatz- und Handelswerte erheblich. Ein höherer Umsatz kann auch dann entstehen, wenn weniger Schmuckstücke verkauft werden.
Wie unterschiedlich sich die Warengruppen entwickeln, zeigen die deutschen Außenhandelsdaten des Bundesverbandes Schmuck und Uhren (BVSU) für das erste Halbjahr 2026:
- Edelmetalle und Halbzeuge: rund +53 % Exportwert
- Fertigschmuck: lediglich rund +5 % Exportwert
Die Diskrepanz verdeutlicht, wie stark die Entwicklung der Edelmetallpreise und die Zusammensetzung der gehandelten Waren die Außenhandelsstatistik beeinflussen können. Sie erlaubt allerdings noch keine unmittelbaren Rückschlüsse auf die tatsächliche Endkundennachfrage nach Schmuck.
Die europäischen Einzelhandelsindizes sind zwar preisbereinigt, erfassen jedoch nicht gesondert die spezifischen Preis- und Sortimentsveränderungen im Schmuckhandel. Für eine Bewertung der tatsächlichen Branchennachfrage wären daher zusätzliche Angaben zu Absatzmengen, Stückzahlen und durchschnittlichen Verkaufspreisen erforderlich.
Unterschiedliche Märkte, unterschiedliche Anforderungen
Die auseinanderlaufende Konsumentwicklung in Europa dürfte auch für Hersteller und Fachhandel an Bedeutung gewinnen. Während einige Märkte eine vergleichsweise robuste Einzelhandelsentwicklung zeigen, bleiben die Rahmenbedingungen in Deutschland schwierig.
Damit rücken Fragen der Absatzplanung, Sortimentsgestaltung und Warenverfügbarkeit stärker in den Vordergrund. Hohe Edelmetallpreise erhöhen zugleich den Wert der Warenbestände, ohne dass damit zwangsläufig höhere Absatzmengen verbunden sind. Neben den Umsätzen gewinnen deshalb auch Lagerumschlag, Kapitalbindung und tatsächliche Verkäufe an Aussagekraft für die wirtschaftliche Entwicklung.
Ob die günstigere allgemeine Konsumkonjunktur in einzelnen europäischen Ländern auch dem dortigen Schmuckhandel zugutekommt, lässt sich aus den bisherigen Daten noch nicht beantworten.
Seitenblick auf den Schmuckaußenhandel
Auch die europäischen Außenhandelsdaten zeigen unterschiedliche Entwicklungen. Eine Auswertung der Eurostat-Daten für die ersten sieben Monate 2026 ergibt, dass die Importwerte von Schmuckwaren aus Edelmetallen in Deutschland und Italien stiegen, während die eingeführten Warengewichte zurückgingen. In Spanien und Polen sanken dagegen sowohl die Importwerte als auch die Gewichte. Auch die Exporte entwickelten sich unterschiedlich.
Eine direkte Verbindung zur jeweiligen Binnennachfrage lässt sich daraus nicht ableiten. Produktion, internationale Distribution, Weiterverarbeitung und Wiederexporte beeinflussen die Warenströme ebenso wie das Beschaffungsverhalten der Unternehmen.
Dennoch ergibt sich eine Frage, die über die reine Betrachtung von Handelsstatistiken hinausgeht: Reagieren Hersteller, Distributoren und Fachhändler auf die unterschiedlichen wirtschaftlichen Bedingungen in Europa bereits mit einer veränderten Beschaffungs-, Lager- oder Vertriebsstrategie?
Die bisherigen Daten liefern dafür noch keinen eindeutigen Nachweis. Im weiteren Jahresverlauf könnte sich jedoch zeigen, ob sich die unterschiedlichen Konsumbedingungen auch in einer veränderten Organisation der Warenströme niederschlagen.
Ein Silberstreif – aber noch keine Entwarnung
Der jüngste Anstieg des ifo-Geschäftsklimaindex ist vor diesem Hintergrund ein vorsichtig positives Signal. Auch die Bundesregierung hat ihre Wachstumsprognose für 2026 von ursprünglich 0,5 auf 1,3 Prozent angehoben.
Beides spricht für die Erwartung einer schrittweisen wirtschaftlichen Erholung. Doch die entscheidende Frage bleibt, wann und in welchem Umfang diese Entwicklung auch die Verbraucher erreicht. Bislang beruht die verbesserte Stimmung vor allem auf Erwartungen und einer günstigeren Entwicklung in Teilen der Industrie, nicht auf einer breiten Belebung des Einzelhandels.
Der europäische Vergleich zeigt zugleich, dass die Konsumschwäche nicht überall gleich ausgeprägt ist. Während Deutschland beim realen Einzelhandelsumsatz zurückliegt, entwickeln sich andere Märkte trotz ebenfalls verhaltener Verbraucherstimmung robuster.
Für das bevorstehende Weihnachtsgeschäft ergibt sich damit ein gemischtes Bild: Die wirtschaftlichen Erwartungen verbessern sich, die tatsächliche Kaufbereitschaft bleibt jedoch vielerorts zurückhaltend.
Ein kleiner Silberstreif am Horizont also. Ob daraus eine spürbare Erholung wird, müssen die kommenden Monate zeigen.
Quellen: ifo Institut, Geschäftsklimaindex vom 26. Oktober 2026; Eurostat, Einzelhandelsindizes (ei_isrt_m) und harmonisiertes Verbrauchervertrauen (ei_bsco_m); Eurostat Comext, Schmuckaußenhandel KN 7113; Bundesverband Schmuck und Uhren (BVSU), Außenhandels- und Branchenstatistik 2026; Herbstprojektion der Bundesregierung 2026.